Un rendimento del 5% può sembrare modesto, ma se gli interessi restano investiti iniziano a produrre a loro volta nuovi guadagni. In questo articolo spiego come funziona l’interesse composto, quanto può incidere sul capitale nel tempo, quali strumenti lo sfruttano meglio e quali errori possono ridurne l’effetto.
Il tempo trasforma piccoli rendimenti in risultati importanti
- Meccanismo: gli interessi maturati vengono reinvestiti e si sommano al capitale.
- Formula: il montante dipende da capitale iniziale, rendimento, durata e frequenza di capitalizzazione.
- Tempo: l’effetto diventa molto più evidente dopo 10, 20 o 30 anni.
- Versamenti: contributi periodici possono accelerare la crescita del patrimonio.
- Attenzione: costi, imposte, inflazione e rendimenti negativi riducono il risultato reale.
Come funziona la capitalizzazione degli interessi
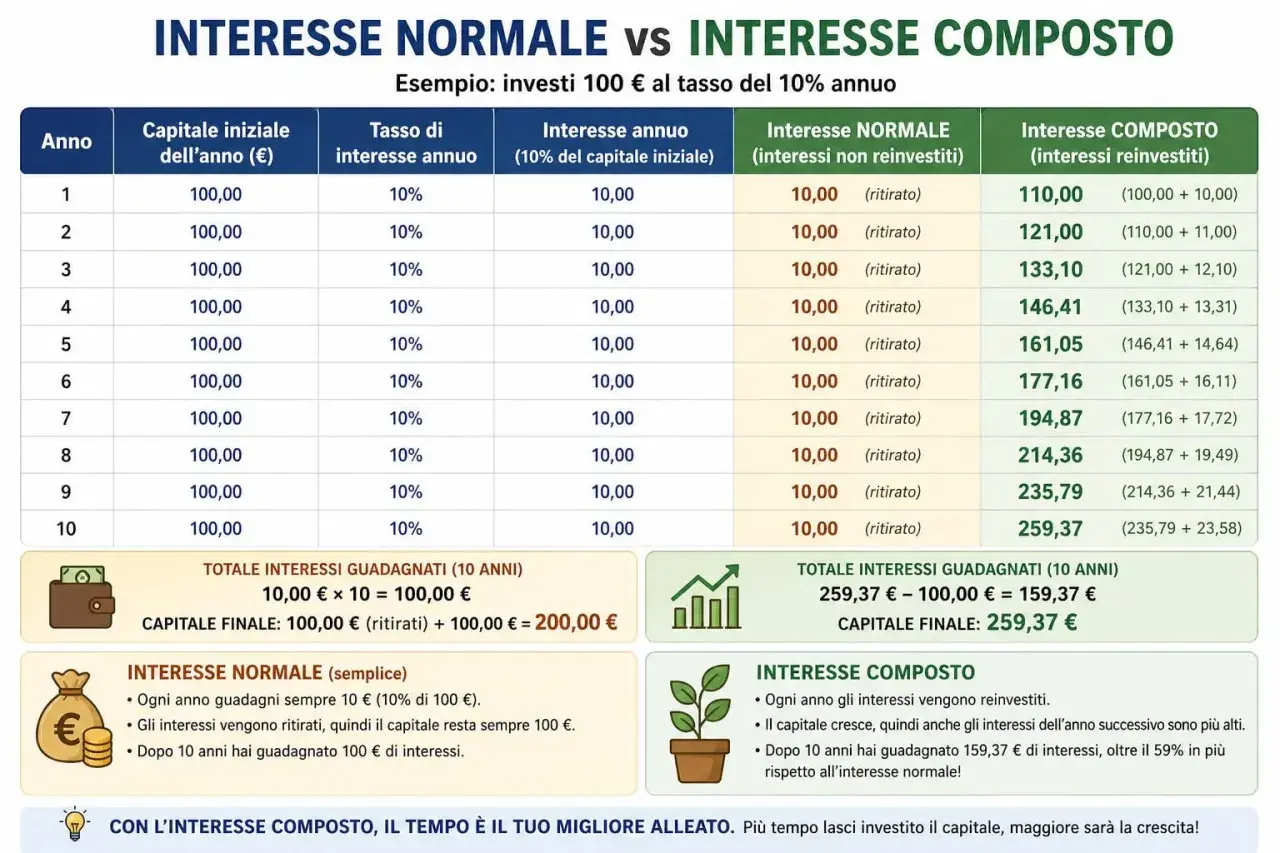
Nel regime composto, il rendimento non viene calcolato sempre e soltanto sul capitale iniziale. Alla fine di ogni periodo, gli interessi possono essere aggiunti alla somma investita e diventare così parte della base su cui si calcolerà il rendimento successivo.
Con 1.000 euro al 5% annuo, dopo il primo anno si ottengono 50 euro e il capitale sale a 1.050 euro. Nel secondo anno il 5% non viene più applicato a 1.000 euro, ma a 1.050 euro, generando 52,50 euro. Dopo dieci anni, senza ulteriori versamenti e prima di costi e imposte, il capitale arriverebbe a circa 1.629 euro.
La formula di base è:
M = C × (1 + r)t
- M è il montante finale;
- C è il capitale iniziale;
- r è il rendimento del periodo espresso in forma decimale;
- t è il numero dei periodi.
Il punto più importante non è la formula in sé, ma l’esponente t. Un anno in più produce un effetto limitato all’inizio, mentre diventa molto significativo su orizzonti lunghi. Per questo considero il tempo una delle risorse più preziose per chi investe.
Perché il tempo conta più di quanto sembra
La crescita non procede in linea retta. Nei primi anni il guadagno può sembrare quasi deludente, perché la parte principale del capitale è ancora costituita dai versamenti iniziali. Con il passare del tempo, invece, anche i rendimenti precedenti iniziano a generare nuovi rendimenti.
Immaginiamo tre investimenti da 10.000 euro con rendimento medio annuo del 5%, senza versamenti aggiuntivi:
| Durata | Capitale finale lordo | Interessi maturati |
|---|---|---|
| 10 anni | Circa 16.289 euro | Circa 6.289 euro |
| 20 anni | Circa 26.533 euro | Circa 16.533 euro |
| 30 anni | Circa 43.219 euro | Circa 33.219 euro |
Il rendimento totale dopo trent’anni è più di tre volte quello iniziale, pur mantenendo la stessa percentuale annua. Secondo gli esempi divulgativi della Banca d’Italia, la differenza tra capitalizzazione semplice e composta diventa particolarmente ampia quando la durata dell’investimento si allunga.
Questo non significa che il 5% sia garantito o che ogni investimento cresca in modo regolare. Nei mercati finanziari il percorso può essere irregolare, con anni positivi e anni negativi. Il vantaggio della capitalizzazione emerge quando il rendimento viene reinvestito e l’investitore riesce a mantenere una strategia coerente anche durante le fasi difficili.
Versamenti periodici e crescita del capitale
Non è necessario partire con una grande somma. Un piano di versamenti regolari permette di combinare risparmio disciplinato e reinvestimento dei rendimenti. È il principio alla base dei piani di accumulo, nei quali si investe una cifra fissa ogni mese o ogni trimestre.
Per esempio, investendo 200 euro al mese per 20 anni si versano complessivamente 48.000 euro. Con un rendimento medio annuo ipotetico del 5% e capitalizzazione mensile, il capitale finale sarebbe vicino a 82.000 euro lordi. La differenza dipende dai rendimenti accumulati, non da ulteriori versamenti.
Il calcolo è indicativo e non rappresenta una promessa di risultato. Il valore effettivo dipende dal giorno dei versamenti, dall’andamento degli strumenti scelti, dai costi e dal trattamento fiscale. Un calcolatore finanziario, come quello messo a disposizione dalla Banca d’Italia, può aiutare a simulare scenari con importi e frequenze diverse.
Leggi anche: Fondi di investimento più grandi - Chi comanda e perché?
Quanto versare senza mettere in difficoltà il bilancio
Io partirei da una cifra sostenibile anche nei mesi più complicati. Un piano da 100 euro mantenuto per anni è spesso più utile di un piano da 500 euro interrotto dopo pochi mesi. Prima di investire, è prudente costruire una riserva per le emergenze e non destinare ai mercati il denaro necessario per spese imminenti.
La regolarità conta, ma non deve diventare automatismo. Se cambiano reddito, obiettivi o situazione familiare, anche il piano dovrebbe essere rivisto. L’effetto cumulativo funziona meglio quando il metodo è compatibile con la vita reale.
Quali investimenti possono sfruttarlo
Il reinvestimento dei proventi può comparire in diversi strumenti, ma non tutti offrono lo stesso livello di rischio o la stessa prevedibilità. Un conto deposito può riconoscere interessi periodici, mentre un fondo o un ETF ad accumulazione reinveste automaticamente i proventi nel patrimonio del prodotto.
| Strumento | Come si manifesta la capitalizzazione | Principale limite |
|---|---|---|
| Conto deposito | Gli interessi vengono riconosciuti secondo le condizioni contrattuali. | Rendimento generalmente contenuto e possibile vincolo. |
| Titoli obbligazionari | Le cedole possono essere reinvestite dall’investitore. | Il prezzo può variare e il reinvestimento non è automatico. |
| Fondo o ETF ad accumulazione | I proventi restano investiti nel fondo. | Il valore può scendere e sono presenti costi di gestione. |
| Azioni con dividendi | I dividendi possono essere reinvestiti acquistando nuove quote o azioni. | Rischio di mercato elevato e dividendi non garantiti. |
Per me, la distinzione decisiva non è tra strumenti che “promettono” la capitalizzazione e strumenti che non la promettono. Conta capire se i proventi vengono reinvestiti davvero, con quali costi e con quale livello di rischio. Un rendimento più alto sulla carta non è automaticamente migliore se espone il capitale a oscillazioni che l’investitore non riesce a sopportare.
Bisogna inoltre distinguere tra rendimento nominale e rendimento reale. Se un investimento rende il 4% ma l’inflazione è del 3%, l’aumento del potere d’acquisto è molto più ridotto. Commissioni, imposte e inflazione possono erodere una parte consistente del risultato, soprattutto quando il rendimento atteso è basso.
Gli errori che riducono l’effetto cumulativo
Il primo errore è interrompere l’investimento dopo una fase negativa senza verificare se siano cambiati gli obiettivi o soltanto i prezzi di mercato. Vendere in perdita per paura può impedire di beneficiare del recupero, ma mantenere qualsiasi investimento a occhi chiusi è altrettanto rischioso.
Un altro problema frequente sono i costi poco visibili. Una commissione annua dell’1,5% può sembrare piccola, ma applicata per venti o trent’anni riduce la base su cui maturano i rendimenti futuri. Per questo controllo sempre costi correnti, commissioni di ingresso, uscita e performance prima di valutare un prodotto.
- Confondere rendimento medio e rendimento garantito. Una media storica non assicura il risultato futuro.
- Ignorare la volatilità. Un investimento può crescere nel lungo periodo ma subire cali importanti nel breve.
- Prelevare troppo presto. Ogni disinvestimento riduce il capitale che può continuare a produrre rendimento.
- Investire senza obiettivo. La durata dovrebbe dipendere dall’uso futuro del denaro.
- Concentrare tutto su un solo strumento. La diversificazione riduce il rischio specifico, anche se non elimina le perdite.
La regola pratica che seguo è semplice. Prima definisco quando serviranno i soldi, poi scelgo un livello di rischio coerente e solo dopo confronto gli strumenti disponibili. La capitalizzazione può amplificare la crescita, ma può amplificare anche gli effetti di costi elevati e perdite prolungate.
Come trasformare il meccanismo in un piano realistico
- Stabilisci l’orizzonte temporale. Dieci anni richiedono scelte diverse rispetto a due o tre anni.
- Definisci una rata sostenibile. Deve poter essere mantenuta anche in periodi di reddito più basso.
- Valuta il rischio. Considera quale perdita temporanea riusciresti davvero a sopportare senza vendere impulsivamente.
- Controlla i costi. Anche pochi decimali annui possono incidere molto sul risultato finale.
- Reinvesti i proventi. Cedole, interessi e dividendi devono restare investiti se l’obiettivo è massimizzare la crescita cumulativa.
- Verifica il piano una o due volte l’anno. Controllarlo ogni giorno rischia di alimentare decisioni emotive.
Un piano ben costruito non deve essere spettacolare. Deve essere comprensibile, sostenibile e abbastanza semplice da essere seguito per molti anni. Nella mia esperienza, la costanza pesa spesso più della ricerca del prodotto perfetto o del tentativo di indovinare il momento migliore per entrare sul mercato.
È utile anche simulare più scenari. Oltre a un rendimento ottimistico, calcola un risultato prudente e considera periodi senza crescita. Se il piano funziona soltanto nello scenario migliore, probabilmente richiede versamenti troppo elevati o un rischio eccessivo.
La vera forza sta nella pazienza finanziaria
La capitalizzazione non è una scorciatoia e non elimina il rischio di investimento. È un meccanismo che premia la durata, il reinvestimento dei guadagni, il controllo dei costi e la capacità di seguire una strategia senza lasciarsi guidare dalle emozioni.
Per iniziare non servono necessariamente grandi capitali. Servono un obiettivo preciso, una riserva di sicurezza e un piano che lasci spazio agli imprevisti. Il tempo fa crescere il capitale, ma solo se gli si permette di lavorare abbastanza a lungo.
Prima di scegliere qualsiasi prodotto, verifica sempre condizioni contrattuali, rischi, fiscalità e costi applicati. Le simulazioni sono utili per capire la direzione possibile, non per trasformare un rendimento ipotetico in una certezza.