Hai appena pagato un’impresa per ristrutturare casa e vuoi mantenere il diritto alla detrazione? In questo caso, il bonifico parlante è spesso il passaggio che fa la differenza, perché collega il pagamento al lavoro eseguito e permette alla banca di applicare la ritenuta prevista. Spiego quali dati inserire, quando serve davvero, quali errori evitare e come comportarsi se il pagamento è già partito.
Le informazioni essenziali per pagare senza perdere la detrazione
- Dati obbligatori: causale normativa, codice fiscale del beneficiario e partita IVA o codice fiscale dell’impresa.
- Ritenuta dell’8%: viene applicata dalla banca o da Poste al pagamento destinato all’impresa.
- Non vale per ogni bonus: per esempio, il bonus mobili richiede un pagamento tracciabile, ma non necessariamente quello soggetto a ritenuta.
- Ricevuta e fattura: devono essere conservate insieme per dimostrare la spesa.
- Errore nei dati: quando possibile, conviene annullare il pagamento e ripeterlo correttamente.
Che cos’è e perché è diverso da un bonifico ordinario
Il bonifico parlante è un pagamento bancario o postale che contiene informazioni aggiuntive rispetto a un trasferimento normale. Questi dati servono a identificare il lavoro agevolato, la persona che utilizza la detrazione e il soggetto che riceve il denaro.
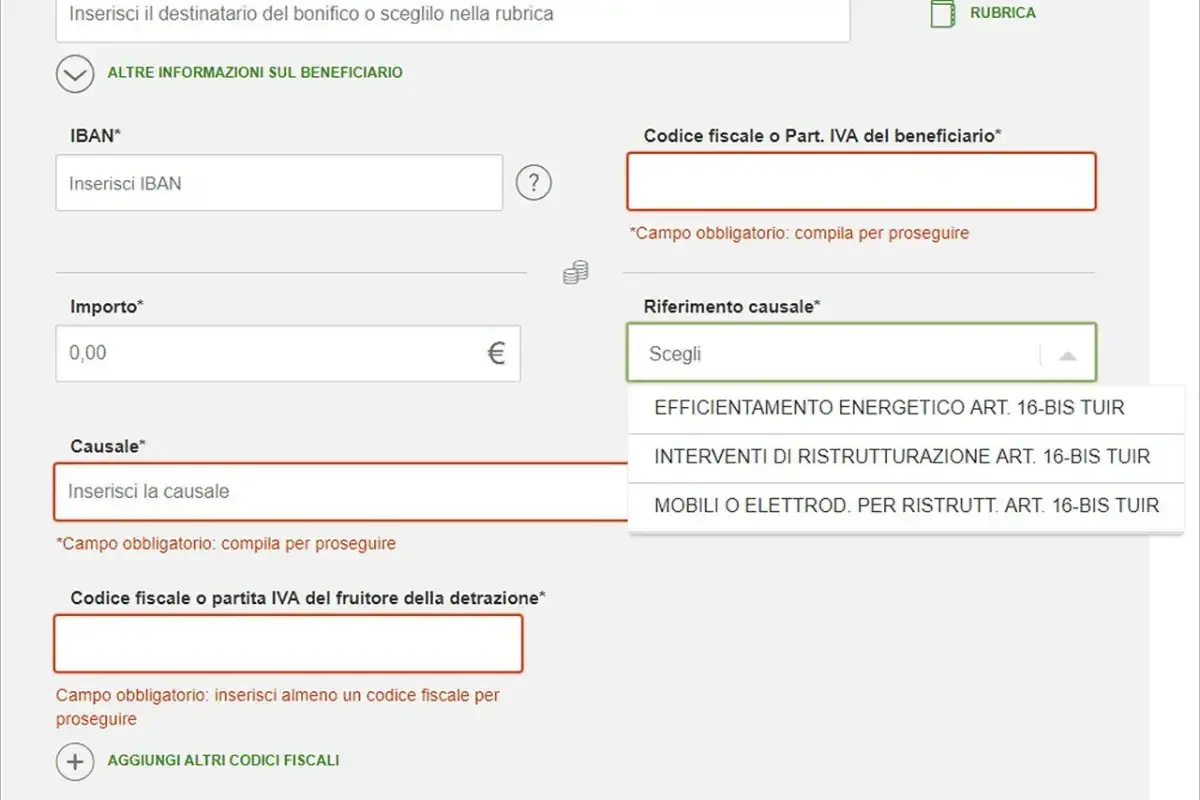
La differenza non è estetica né dipende dal nome che compare nell’app della banca. Il pagamento deve consentire all’intermediario di applicare la ritenuta dell’8% prevista per le somme versate alle imprese che eseguono lavori agevolabili. Per questo, nella maggior parte dei casi, bisogna scegliere la voce dedicata a ristrutturazioni, risparmio energetico o detrazioni fiscali.
A mio avviso, l’errore più comune nasce dal considerare questo strumento un semplice bonifico con una causale più lunga. In realtà è un pagamento fiscale tracciato, con campi specifici che devono essere coerenti con la fattura e con la dichiarazione dei redditi.
Quando è necessario e quando non lo è
Il pagamento dedicato è normalmente richiesto per le spese relative a interventi di recupero del patrimonio edilizio e a molte opere di riqualificazione energetica. Può riguardare, per esempio, lavori di manutenzione straordinaria, rifacimento degli impianti, installazione di pannelli fotovoltaici o sostituzione di elementi che rientrano in una detrazione edilizia.
Nel 2026 l’aliquota applicabile dipende dal tipo di intervento e dalle caratteristiche dell’immobile. Per molte spese di ristrutturazione sostenute nel 2025 e nel 2026, la detrazione ordinaria è del 36%, mentre può salire al 50% per lavori eseguiti dal proprietario o dal titolare di un diritto reale sull’abitazione principale, sempre rispettando i requisiti previsti.
| Tipo di spesa | Pagamento generalmente richiesto | Attenzione |
|---|---|---|
| Ristrutturazione edilizia | Bonifico bancario o postale dedicato | Servono causale, codice fiscale del beneficiario e dati dell’impresa |
| Riqualificazione energetica | Bonifico dedicato, salvo casi particolari | Possono essere necessari anche adempimenti verso ENEA |
| Bonus mobili ed elettrodomestici | Bonifico ordinario oppure carta di debito o credito | Non è generalmente necessario il pagamento soggetto a ritenuta |
| Oneri verso enti pubblici | La modalità prevista dall’ente | Concessioni, diritti e imposte possono seguire regole diverse |
La tabella mostra un punto importante: non basta che il pagamento sia tracciabile. Bisogna usare la modalità richiesta dall’agevolazione specifica. Per il bonus mobili, ad esempio, l’Agenzia delle Entrate ammette il bonifico ordinario o la carta, senza la necessità del modello con ritenuta utilizzato per i lavori edilizi.
Come compilare correttamente il pagamento
Prima di confermare l’operazione, preparo sempre i dati partendo dalla fattura. In questo modo riduco il rischio di trascrivere una partita IVA sbagliata o di indicare un codice fiscale diverso da quello della persona che porterà la spesa in detrazione.
La causale del versamento
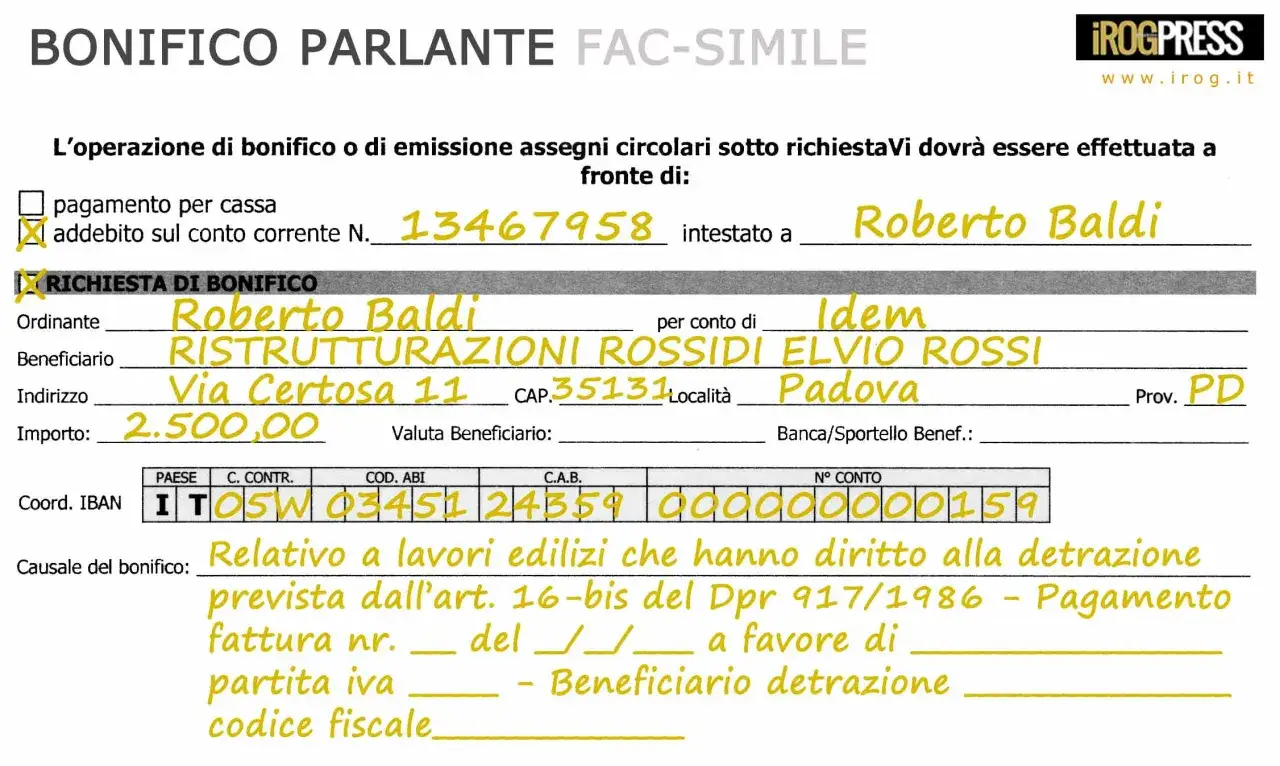
La causale deve richiamare la norma che dà diritto alla detrazione e indicare il riferimento della fattura. Una formula pratica può essere: “Bonifico relativo a lavori edilizi che danno diritto alla detrazione prevista dall’articolo 16-bis del DPR 917/1986, pagamento fattura n. 24 del 15/05/2026”.
Non è necessario copiare alla lettera un modello universale. È però importante che la causale renda riconoscibili la natura del lavoro e il documento pagato. Se la banca propone menu precompilati, conviene comunque controllare che sia selezionata la categoria corretta, soprattutto tra ristrutturazione e risparmio energetico.
I codici fiscali da inserire
Nel campo relativo al beneficiario della detrazione va inserito il codice fiscale della persona che sostiene la spesa. Se sono due i contribuenti che intendono detrarre la spesa, è prudente verificare con banca o consulente come indicare correttamente entrambi i codici e assicurarsi che fatture e quote di pagamento siano coerenti.
Nel campo del beneficiario del pagamento va indicata la partita IVA o il codice fiscale dell’impresa o del professionista che riceve il denaro. Il nome commerciale da solo non è sufficiente, perché l’intermediario deve identificare il destinatario ai fini della ritenuta.
Un esempio concreto
Immaginiamo una fattura di 4.880 euro emessa da una ditta con partita IVA propria. Il pagamento dovrà riportare l’importo corretto, il numero e la data della fattura, il codice fiscale del proprietario che utilizzerà la detrazione e la partita IVA della ditta. La banca applicherà la ritenuta prevista senza che il cliente debba calcolarla manualmente.
Il mio consiglio pratico è di non modificare a mano i campi suggeriti dall’home banking se non si è certi del loro significato. Un pagamento leggermente più lento da compilare è preferibile a una correzione complessa dopo l’accredito.
Cosa succede se il bonifico è stato compilato male
Un errore non produce automaticamente la perdita della detrazione, ma la situazione va valutata in base al tipo di dato mancante o sbagliato. Il problema più delicato si verifica quando l’errore impedisce alla banca di applicare la ritenuta dell’8% al fornitore.
La soluzione più sicura
Se il pagamento è ancora revocabile, la strada migliore è chiedere l’annullamento del bonifico e ripeterlo con i dati corretti. Quando l’impresa ha già ricevuto la somma, si può valutare con essa un riaccredito e un nuovo pagamento, lasciando traccia di entrambe le operazioni.
Non bisogna limitarsi a eseguire un secondo bonifico senza sistemare il primo. In quel caso, infatti, rimarrebbe una movimentazione non coerente con la fattura e potrebbe diventare difficile dimostrare quale pagamento debba essere collegato alla detrazione.
Leggi anche: Salvadanaio BPER - Libretto o investimento? La guida completa
Quando non è possibile ripetere il pagamento
Se il riaccredito non è praticabile, l’Agenzia delle Entrate ha ammesso, in determinati casi, la possibilità di conservare una dichiarazione sostitutiva di atto di notorietà dell’impresa. Il documento deve attestare che la somma è stata contabilizzata correttamente e concorre alla formazione del reddito dell’impresa.
Questa soluzione non va trattata come una sanatoria automatica. Se manca un codice, è sbagliata la persona indicata o il lavoro non rientra nell’agevolazione, la dichiarazione dell’impresa potrebbe non risolvere il problema. Per importi elevati, preferisco far controllare la documentazione da un commercialista prima di inserire la spesa nel 730.
Quali documenti conservare fino alla dichiarazione
La ricevuta del pagamento è il documento centrale, ma da sola non basta. Occorre conservarla insieme alla fattura, alle eventuali autorizzazioni edilizie e alla documentazione tecnica richiesta per il lavoro eseguito.
- ricevuta del bonifico con data, importo e dati completi;
- fattura o ricevuta fiscale intestata al soggetto che sostiene la spesa;
- documenti che dimostrano l’inizio e la natura dei lavori;
- eventuale pratica ENEA per gli interventi di risparmio energetico;
- delibera e certificazione dell’amministratore in caso di lavori condominiali;
- documentazione relativa a eventuali autorizzazioni o comunicazioni comunali.
La data rilevante è quella in cui il pagamento viene effettuato, non necessariamente quella in cui l’importo viene visualizzato sull’estratto conto. Per questo conservo anche la ricevuta telematica con la data di esecuzione, soprattutto quando il bonifico viene disposto a fine anno.
Gli importi possono comparire nella dichiarazione precompilata grazie ai dati trasmessi da banche e Poste, ma questo non sostituisce il controllo personale. Un dato già presente nel 730 può essere incompleto o riferito all’aliquota sbagliata.
La verifica finale prima di premere conferma
Prima di inviare il pagamento, controllo sempre cinque elementi: tipo di bonifico, causale, codice fiscale del contribuente, partita IVA del fornitore e importo. Se uno di questi dati non coincide con fattura e contratto, interrompo l’operazione e chiedo conferma all’impresa o alla banca.
Un ultimo controllo riguarda la capienza fiscale. Anche un pagamento perfettamente compilato non garantisce il recupero integrale della detrazione se il contribuente non dispone di sufficiente imposta da compensare o se la spesa non possiede gli altri requisiti richiesti.
In pratica, il pagamento corretto è solo una parte del percorso. La combinazione davvero solida è composta da lavoro agevolabile, fattura coerente, pagamento tracciato e documenti conservati. Quando questi quattro elementi combaciano, la gestione della detrazione diventa molto più semplice anche a distanza di anni.
Il controllo che conviene fare prima di conservare la ricevuta
Dopo l’accredito, verifico che la ricevuta riporti tutti i dati e salvo il documento in almeno due copie, ad esempio nel computer e in uno spazio digitale protetto. È una precauzione semplice, ma può evitare difficoltà quando arriva il momento di ricostruire una spesa sostenuta diversi anni prima.
La regola più utile resta questa: non scegliere il tipo di bonifico in base al nome del bonus, ma in base alla modalità di pagamento prevista dalla specifica detrazione. Se il caso è particolare, soprattutto per condomini, professionisti o più contribuenti, una verifica preventiva costa molto meno di una correzione fatta dopo l’accredito.