Aprire un conto, inviare un bonifico o scegliere una carta richiede più attenzione del semplice confronto tra i canoni mensili. BPER Banca offre soluzioni per privati, famiglie, imprese e risparmiatori, con una combinazione di filiali e servizi digitali. Qui chiarisco cosa propone il gruppo, come funzionano conto, carte e app e quali costi e condizioni controllare prima di decidere.
Le informazioni essenziali per orientarsi tra conto e pagamenti
- Gruppo nazionale con circa 6 milioni di clienti e quasi 2.000 filiali in Italia.
- Conto online On Demand con piani Light, Pro e Ultra, pensati per esigenze diverse.
- App e internet banking per bonifici, bollettini, ricariche e gestione delle carte.
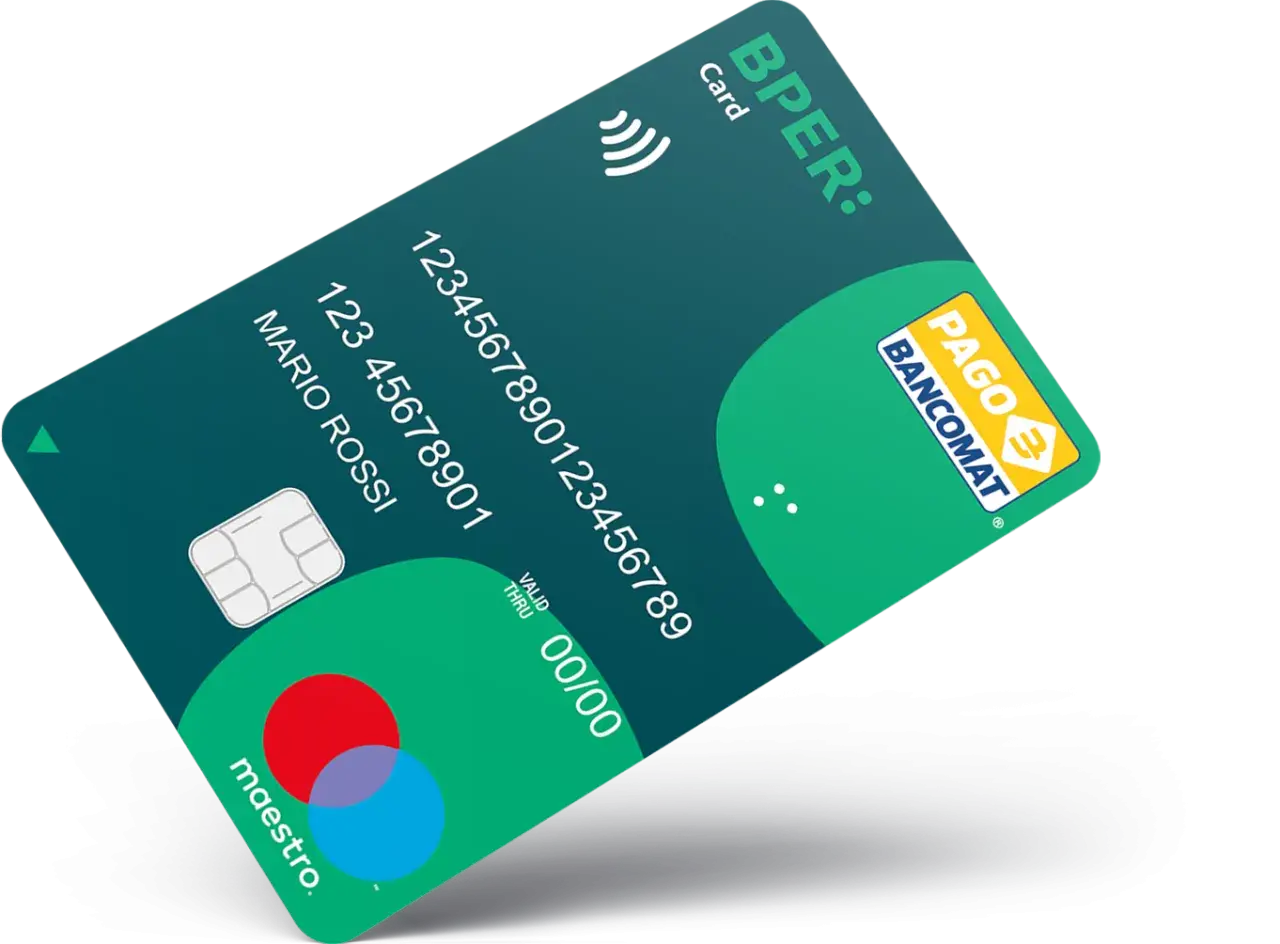
- Carta Corrente con IBAN, utile anche per accrediti e domiciliazioni senza un conto tradizionale.
- Sicurezza basata su credenziali personali, codici OTP e attenzione alle frodi via SMS, email e telefono.
Che cos’è oggi il gruppo BPER e a chi si rivolge
BPER è la capogruppo di uno dei principali gruppi bancari italiani. La sua storia parte dal 1867, ma il modello attuale unisce una rete fisica molto estesa a strumenti digitali per operare da computer e smartphone.
Il gruppo serve circa 6 milioni di clienti, conta oltre 22.000 dipendenti e dispone di quasi 2.000 filiali sul territorio italiano. Nel perimetro rientrano anche realtà come Banco di Sardegna, Banca Popolare di Sondrio, BPER Banca Private Cesare Ponti e società dedicate al credito e alla gestione del risparmio.
Questa struttura interessa soprattutto chi non vuole scegliere tra consulenza in filiale e autonomia online. Io la considero una soluzione adatta a chi desidera un rapporto bancario completo, ma non vuole rinunciare alla possibilità di controllare spese e pagamenti in qualsiasi momento.
L’offerta copre il conto corrente quotidiano, le carte, i finanziamenti, i mutui, gli investimenti e i servizi per imprese. La convenienza, però, non è uguale per tutti: dipende dal numero di operazioni, dall’uso del contante, dall’età del cliente e dal bisogno di assistenza personale.
Conti, carte e pagamenti disponibili
Per la gestione ordinaria si può valutare un conto corrente tradizionale oppure una proposta digitale come BPER On Demand. Quest’ultima permette di scegliere tra piani Light, Pro e Ultra, con una configurazione più vicina alle proprie abitudini.
| Soluzione | Quando può essere utile | Cosa controllare |
|---|---|---|
| Conto corrente tradizionale | Chi usa anche la filiale e desidera un servizio bancario completo | Canone, operazioni allo sportello, carta e prelievi |
| Conto online On Demand | Chi preferisce gestire tutto da app e internet banking | Piano scelto, moduli aggiuntivi e condizioni dei prelievi |
| Carta Corrente con IBAN | Chi cerca uno strumento più semplice per ricevere e fare pagamenti | Limiti operativi, ricariche e servizi inclusi |
Nel conto online sono previsti bonifici online a costo zero e illimitati, mentre le condizioni sui prelievi cambiano in base al piano. Per esempio, alcuni piani consentono prelievi senza costi presso gli ATM del gruppo, mentre il piano Ultra amplia il perimetro agli sportelli dell’area euro. Le condizioni vanno comunque verificate nel foglio informativo prima della sottoscrizione.
La Carta Corrente con IBAN non va confusa automaticamente con un conto corrente completo. Può ricevere stipendio o pensione, effettuare bonifici, pagare bollettini, attivare domiciliazioni e fare acquisti, ma resta una carta prepagata con funzionalità bancarie. Per chi cerca semplicità può essere sufficiente; per chi gestisce investimenti, affidamenti o molte operazioni è spesso più adatto un conto tradizionale.
Leggi anche: TRN bonifico - Cos'è, dove trovarlo e perché è fondamentale
Pagamenti quotidiani e strumenti digitali
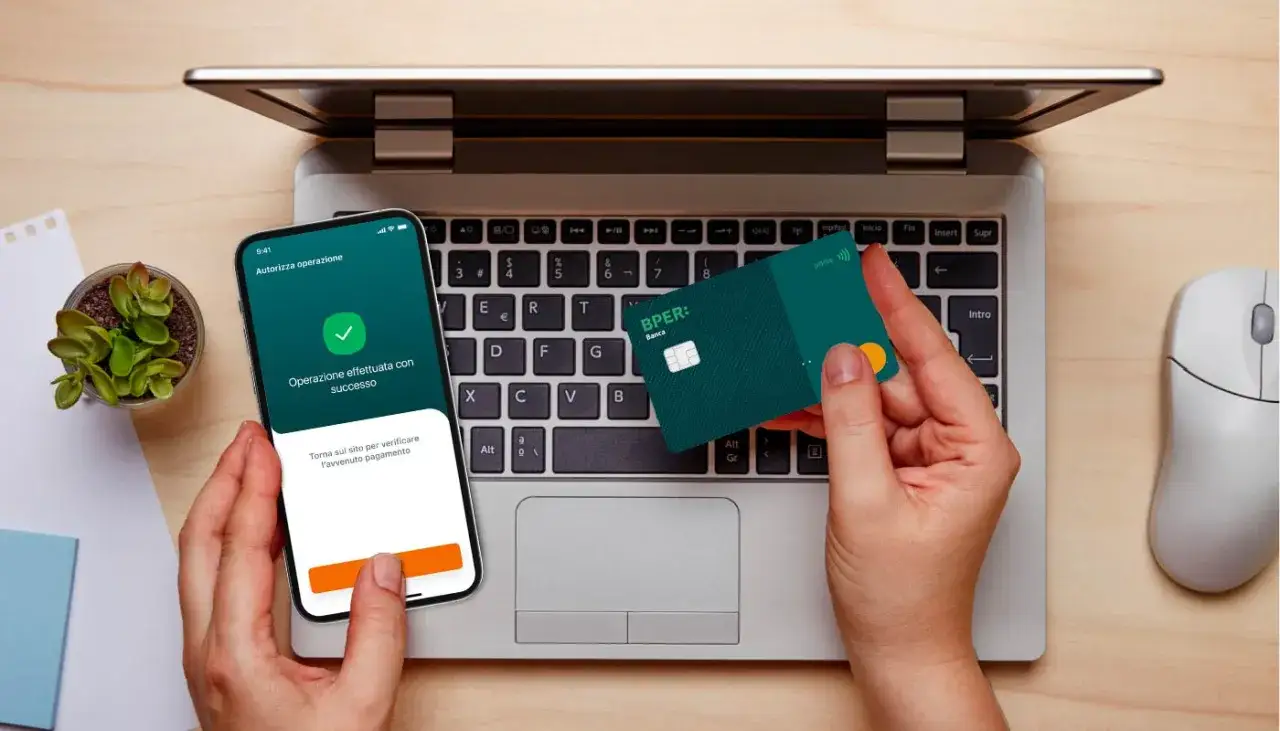
Attraverso i servizi digitali si possono eseguire bonifici, pagare bollettini MAV e RAV, effettuare ricariche telefoniche, gestire addebiti diretti e consultare movimenti e saldo. Le carte possono essere associate a Apple Pay e Google Pay, così lo smartphone diventa uno strumento di pagamento anche senza avere sempre con sé la carta fisica.
Per gli acquisti contactless, la soglia operativa indicata per la Carta Corrente è di 50 euro senza inserimento del PIN. Superato il limite previsto dai circuiti o dai controlli di sicurezza, sarà necessario autorizzare la transazione con il codice o con il metodo richiesto.
Come funzionano app e internet banking
L’app permette di controllare il conto, modificare alcune impostazioni delle carte, autorizzare operazioni e monitorare le entrate. L’internet banking offre funzioni analoghe da computer, una differenza importante per chi preferisce uno schermo più grande quando deve consultare documenti o movimenti.
Chi apre online un conto On Demand deve avere a disposizione un documento d’identità valido, la tessera sanitaria, un numero di cellulare e un indirizzo email. La procedura può iniziare dal computer, ma richiede uno smartphone per alcune fasi di identificazione.
- Scegliere il piano e gli eventuali moduli aggiuntivi.
- Inserire i dati personali e i recapiti.
- Confermare l’identità tramite SPID o video-selfie.
- Leggere la documentazione contrattuale e firmare digitalmente.
- Attendere l’attivazione e ricevere le credenziali di accesso.
Il prelievo cardless è una delle funzioni più interessanti per chi usa spesso lo smartphone. Quando previsto dal servizio, si seleziona l’importo nell’app, si inquadra il QR code sull’ATM del gruppo e si ritira il contante senza inserire la carta.
La comodità digitale non elimina però la necessità di controllare i limiti. Prima di scegliere un conto verifico sempre massimali dei bonifici, tempi di esecuzione, costi dei bonifici istantanei, prelievi fuori dal circuito e operazioni in valuta estera.
Sicurezza e protezione dalle frodi
La parte più sottovalutata dell’home banking non è la tecnologia, ma il comportamento dell’utente. La banca non chiede mai tramite email, SMS o telefono di comunicare password, PIN, credenziali o codici OTP, né invita a trasferire denaro per “mettere al sicuro” il conto.
Io seguo una regola semplice: non accedo mai ai servizi bancari da un link ricevuto in un messaggio. Apro direttamente l’app oppure digito l’indirizzo del sito, controllo il destinatario del bonifico e verifico le notifiche dopo ogni operazione importante.
- Non comunicare mai codici usa e getta o dati della carta.
- Non installare applicazioni suggerite da presunti operatori bancari.
- Controllare con regolarità movimenti e addebiti.
- Bloccare temporaneamente la carta dall’app se si sospetta un uso anomalo.
- Contattare la banca attraverso canali ufficiali in caso di dubbio.
Il phishing spesso funziona perché il messaggio crea urgenza. Frasi come “conto bloccato” o “operazione da confermare subito” spingono a reagire senza verificare. Fermarsi per qualche minuto è spesso la protezione più efficace contro una frode.
Come scegliere l’offerta più adatta alle proprie abitudini
Il canone zero può attirare, ma raramente descrive da solo il costo reale di un rapporto bancario. Per fare un confronto serio considero almeno cinque voci: canone, carta, prelievi, bonifici e operazioni allo sportello.
| Profilo | Scelta da valutare | Rischio di errore |
|---|---|---|
| Under 35 che usa solo lo smartphone | Piano digitale con carta e bonifici online | Sottovalutare i costi dei prelievi fuori dal gruppo |
| Famiglia con accredito e addebiti ricorrenti | Conto corrente completo con domiciliazioni | Guardare solo il canone senza considerare carte e operazioni |
| Persona che usa spesso contanti | Conto con condizioni favorevoli sugli ATM utilizzati | Scegliere un conto online e pagare molti prelievi |
| Risparmiatore che cerca consulenza | Rapporto con filiale e servizi di investimento | Confondere la liquidità sul conto con un investimento adeguato |
Per un uso essenziale, il piano digitale può essere efficiente. Se invece servono assegni, versamenti frequenti, consulenza o operazioni complesse, la presenza della filiale pesa più di una piccola differenza sul canone mensile.
Prima di firmare, confronterei il foglio informativo e il documento di sintesi, non solo la pagina promozionale. Controllerei anche i costi per carta aggiuntiva, prelievi in euro e valuta estera, bonifici urgenti, chiusura del conto e servizi opzionali.
La scelta diventa più semplice quando si parte dalle operazioni reali
Per capire se l’offerta è adatta basta osservare come si usa davvero la banca. Chi fa quasi tutto online può privilegiare app, carta digitale e bonifici inclusi; chi usa contante o desidera assistenza deve pesare di più la rete degli ATM e delle filiali.
La mia raccomandazione è di non scegliere il conto più pubblicizzato, ma quello che riduce le spese nelle operazioni ripetute ogni mese. Canone, prelievi, pagamenti e sicurezza contano più del nome del piano, perché sono gli elementi che incidono concretamente sulla gestione quotidiana del denaro.