Quando termina un rapporto di lavoro, il TFR può rappresentare una somma importante, ma tempi, importo netto e modalità di pagamento cambiano molto in base al settore e alla destinazione scelta. In questa guida spiego come si forma la liquidazione del TFR, quando arriva, come stimarla, quale tassazione applicare e cosa fare se il datore di lavoro o l’ente pubblico accumula ritardi.
I punti da controllare prima di aspettare il TFR
- Calcolo: nel settore privato la quota annua parte, in linea generale, dalla retribuzione utile divisa per 13,5.
- Pagamento: per i dipendenti privati conta soprattutto il CCNL, mentre nel pubblico esistono termini fissati dalla legge.
- Tassazione: il TFR è soggetto a tassazione separata, quindi il netto non coincide con una semplice percentuale fissa.
- Anticipo: dopo almeno 8 anni presso lo stesso datore si può chiedere, in determinati casi, fino al 70% del maturato.
- Controlli: buste paga, CU, prospetto di calcolo e comunicazioni del datore servono per verificare che la somma sia corretta.
Come si forma il TFR durante gli anni di lavoro
Il Trattamento di Fine Rapporto è una quota di retribuzione accantonata ogni anno e corrisposta quando il rapporto termina, sia per dimissioni sia per licenziamento, pensionamento o scadenza di un contratto a termine. Io lo considero una forma di risparmio obbligatorio differito, non un premio aggiuntivo concesso dall’azienda alla fine della carriera.
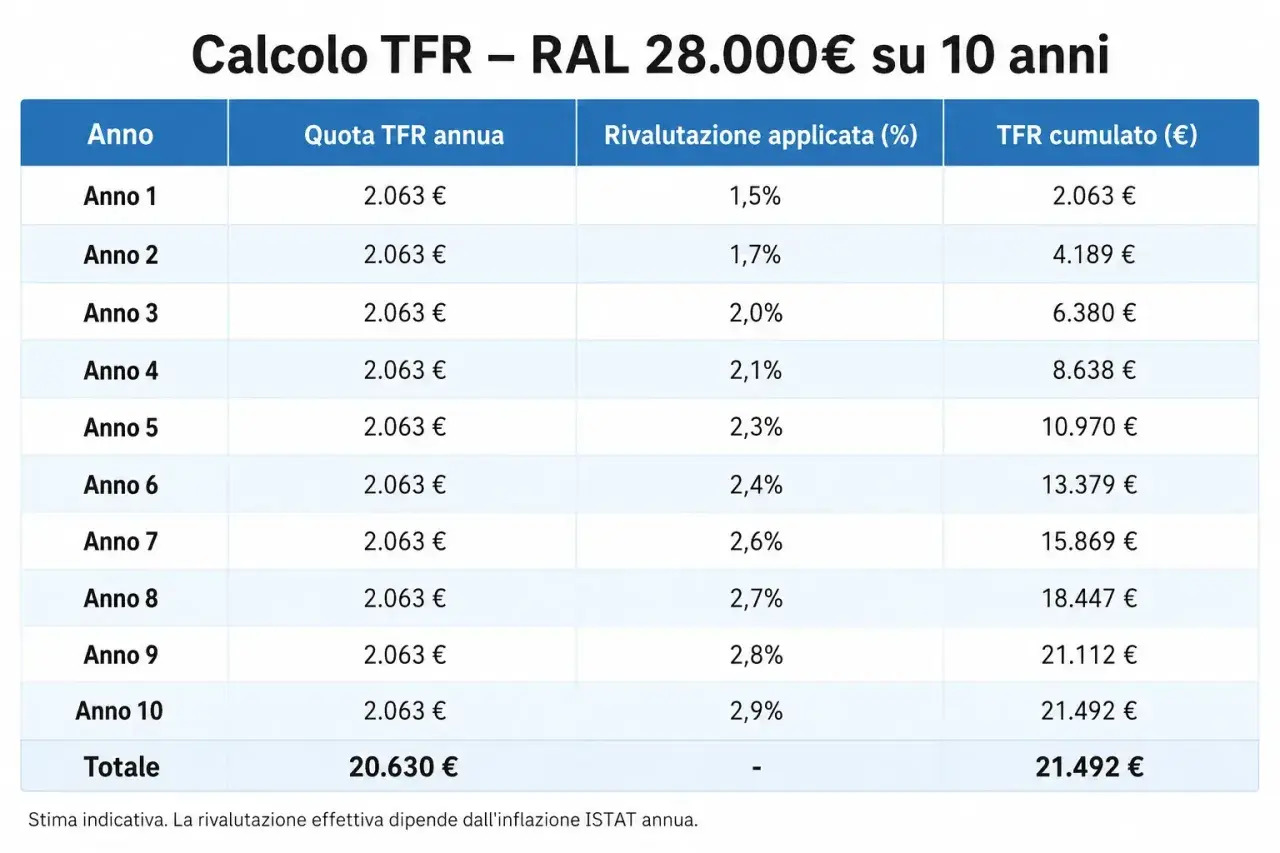
Nel settore privato, la regola semplificata prevede una quota annua pari alla retribuzione utile divisa per 13,5. Le somme già accantonate vengono poi rivalutate ogni anno con un meccanismo legato all’inflazione, formato da una parte fissa dell’1,5% e dal 75% dell’aumento dell’indice ISTAT dei prezzi al consumo.
Non tutta la busta paga entra automaticamente nel calcolo. Di solito rilevano gli elementi retributivi continuativi, mentre rimborsi spese, una tantum e alcune voci occasionali possono restare fuori. Per questo, quando controllo una stima, confronto sempre retribuzione annua utile, anzianità e voci contrattuali, invece di moltiplicare semplicemente l’ultima paga per gli anni lavorati.
Un esempio pratico di calcolo
Con una retribuzione annua utile di 30.000 euro, la quota teorica di un anno è:
30.000 ÷ 13,5 = circa 2.222 euro lordi
Dopo cinque anni con una retribuzione stabile, il risultato teorico sarebbe quindi circa 11.111 euro lordi, prima delle rivalutazioni e delle trattenute previste. L’importo effettivo può essere diverso perché incidono aumenti salariali, periodi di part-time, assenze, anticipazioni già ricevute e destinazione a un fondo pensione.
Per i dipendenti pubblici il metodo presenta regole specifiche. L’INPS indica, in linea generale, un accantonamento pari al 6,91% della retribuzione annua, con rivalutazioni e criteri propri del rapporto pubblico. TFR e TFS non sono sempre la stessa cosa, soprattutto per alcune categorie assunte molti anni fa.
Quando viene pagata la liquidazione
La risposta cambia prima di tutto in base al datore di lavoro. Per un dipendente privato non esiste un unico giorno nazionale valido per ogni azienda: il termine può dipendere dal CCNL applicato, dal contratto individuale e dalle procedure paghe. In pratica, il pagamento viene spesso inserito nell’ultima busta paga o in una distinta successiva, ma un ritardo significativo non può essere ignorato solo perché l’azienda parla di “prassi”.
Se il TFR è stato destinato a un fondo pensione, la parte maturata non viene liquidata direttamente dall’azienda. In quel caso bisogna seguire la procedura del fondo, verificare la documentazione richiesta e distinguere la posizione accumulata presso la previdenza complementare da eventuali quote rimaste in azienda o presso il Fondo di Tesoreria.
| Situazione | Regola pratica | Cosa controllare |
|---|---|---|
| Dipendente privato | Termine collegato a CCNL, contratto e prassi aziendale | Ultima busta paga, prospetto TFR e contratto collettivo |
| Dipendente pubblico | 105 giorni, 12 mesi o 24 mesi secondo la causa di cessazione | Data e motivo della cessazione, importo lordo e rate |
| TFR in un fondo pensione | Pagamento secondo regolamento e procedura del fondo | Modulo, documenti e posizione individuale maturata |
Per il pubblico impiego, le regole sono più rigide. L’INPS indica il pagamento entro 105 giorni in caso di decesso o inabilità; dopo 12 mesi in alcune ipotesi, come il raggiungimento del limite di età o la scadenza del contratto a termine; dopo 24 mesi negli altri casi, comprese dimissioni volontarie e licenziamento. Dal 2027 il termine di alcune cessazioni per raggiunti limiti di età o di servizio scenderà da 12 a 9 mesi per chi maturerà i requisiti pensionistici dal 2027.
Anche l’importo può incidere sui tempi. Per i dipendenti pubblici, la prestazione è pagata in un’unica soluzione fino a 50.000 euro lordi, in due rate annuali tra 50.000 e 100.000 euro e in tre rate annuali da 100.000 euro in su. Le rate successive alla prima arrivano a distanza di 12 mesi.
Come capire quanto resterà davvero dopo le imposte
Il dato che interessa davvero è il netto, ma stimarlo con una percentuale fissa porta spesso fuori strada. Il TFR è soggetto a tassazione separata, un regime distinto dall’IRPEF ordinaria applicata alla busta paga. L’imposta tiene conto della storia reddituale e del periodo di maturazione, quindi due lavoratori con lo stesso TFR lordo possono ricevere importi netti diversi.
Il datore di lavoro applica normalmente una ritenuta iniziale. In seguito, l’Agenzia delle Entrate può riliquidare l’imposta sulla base dei dati disponibili, generando un ulteriore importo da versare oppure un rimborso. Per questo io non considero definitivo il netto indicato nel primo prospetto se manca il dettaglio dell’imponibile e della ritenuta.
Leggi anche: Scatola nera auto - Conviene? Vantaggi, limiti e privacy
Il controllo minimo da fare
- verificare il TFR lordo maturato fino all’ultimo giorno di lavoro;
- controllare le rivalutazioni applicate negli anni;
- separare eventuali anticipazioni già ricevute;
- confrontare ritenuta e imponibile riportati nella documentazione fiscale;
- conservare CU, prospetto di liquidazione e comunicazioni successive dell’Agenzia delle Entrate.
Un errore frequente consiste nel confondere l’importo accantonato con quello disponibile sul conto. Se il prospetto mostra 20.000 euro lordi, il bonifico sarà più basso per effetto della tassazione. Anche una somma ricevuta dal fondo pensione può seguire regole fiscali diverse rispetto al TFR rimasto presso il datore.
Quando si può chiedere un anticipo
Nel settore privato, chi ha almeno 8 anni di servizio presso lo stesso datore può chiedere un’anticipazione fino al 70% del TFR maturato, normalmente per spese sanitarie straordinarie, acquisto o ristrutturazione della prima casa e altre causali previste dalla legge o dal contratto collettivo. L’azienda può però applicare i limiti annuali previsti dalla normativa, quindi la richiesta non equivale sempre a un pagamento immediato.
L’anticipo riduce il capitale che sarà liquidato alla fine del rapporto. Per questa ragione lo chiederei solo quando risolve una necessità concreta e documentabile. Usarlo per spese ricorrenti può sembrare comodo oggi, ma lascia meno protezione nel momento in cui si cambia lavoro o si affronta un periodo senza reddito.
La previdenza complementare segue un percorso diverso. Il fondo pensione può consentire anticipazioni fino al 75% per gravi spese sanitarie, fino al 75% per la prima casa dopo otto anni di partecipazione e fino al 30% per ulteriori esigenze personali dopo lo stesso periodo. Qui gli otto anni si riferiscono alla partecipazione al sistema previdenziale, non necessariamente alla permanenza presso una sola azienda.
La scelta tra lasciare il TFR in azienda e destinarlo a un fondo non va presa guardando soltanto alla liquidazione finale. Bisogna confrontare costi, rendimenti, flessibilità, tassazione e bisogno di liquidità. Un fondo può offrire una gestione finanziaria diversificata, ma il risultato dipende dal comparto scelto e dall’orizzonte temporale.
Cosa fare se il pagamento è in ritardo o l’importo non torna
Io partirei sempre da una verifica documentale, senza affidarmi a telefonate informali. Occorre chiedere per iscritto il prospetto con retribuzione utile, anni e mesi considerati, rivalutazioni, anticipazioni, ritenute e data prevista del pagamento.
- Confronta l’ultimo cedolino con il prospetto TFR.
- Controlla il CCNL e il termine previsto per la liquidazione.
- Invia una richiesta scritta all’azienda o all’ente, indicando la data di cessazione.
- Se non ricevi risposta, rivolgiti a sindacato, consulente del lavoro o avvocato giuslavorista.
- Per il pubblico impiego, verifica lo stato della pratica tramite i canali dell’amministrazione e dell’INPS.
Nel pubblico impiego, superati i termini previsti, possono maturare interessi legali per il ritardo. Nel privato, invece, la valutazione dipende dal termine applicabile, dalle clausole contrattuali e dalla concreta situazione dell’azienda. È prudente conservare ogni comunicazione e non firmare una quietanza “a saldo” senza aver controllato l’importo.
Un controllo tempestivo è particolarmente importante quando ci sono stati passaggi societari, fusioni, periodi di part-time o trasferimenti verso un fondo pensione. Sono proprio questi i casi in cui una semplice somma delle quote in busta paga può non rappresentare l’intero montante.
Prima di considerare il TFR denaro già disponibile
La liquidazione del TFR va trattata come una decisione finanziaria, non soltanto come l’ultimo accredito del rapporto di lavoro. Prima di spenderla, io separerei una quota per le emergenze, una per eventuali debiti costosi e solo dopo valuterei investimento, previdenza complementare o altre esigenze.
La sequenza corretta è semplice: verificare il lordo, capire il netto, controllare i tempi e solo dopo decidere come usare la somma. Questa prudenza evita di costruire piani su un importo ancora soggetto a riliquidazione fiscale o su una data di pagamento che, soprattutto nel pubblico impiego, può essere molto lontana dalla cessazione.