Una variazione di pochi decimali nei tassi ufficiali può cambiare la rata di un mutuo, il rendimento della liquidità e il valore di obbligazioni e azioni. In questo articolo chiarisco quali sono oggi i tassi BCE, perché sono cambiati, come si riflettono su Euribor, prestiti, risparmio e mercati finanziari e quali decisioni conviene prendere senza inseguire ogni titolo di giornale.
La decisione BCE incide su mutui, risparmi e investimenti
- Dal 16 settembre 2026 il tasso sui depositi sarà al 2,50%, quello sulle operazioni di rifinanziamento al 2,65% e il marginal lending facility al 2,90%.
- Il rialzo di 25 punti base è legato a nuove pressioni inflazionistiche, soprattutto energetiche.
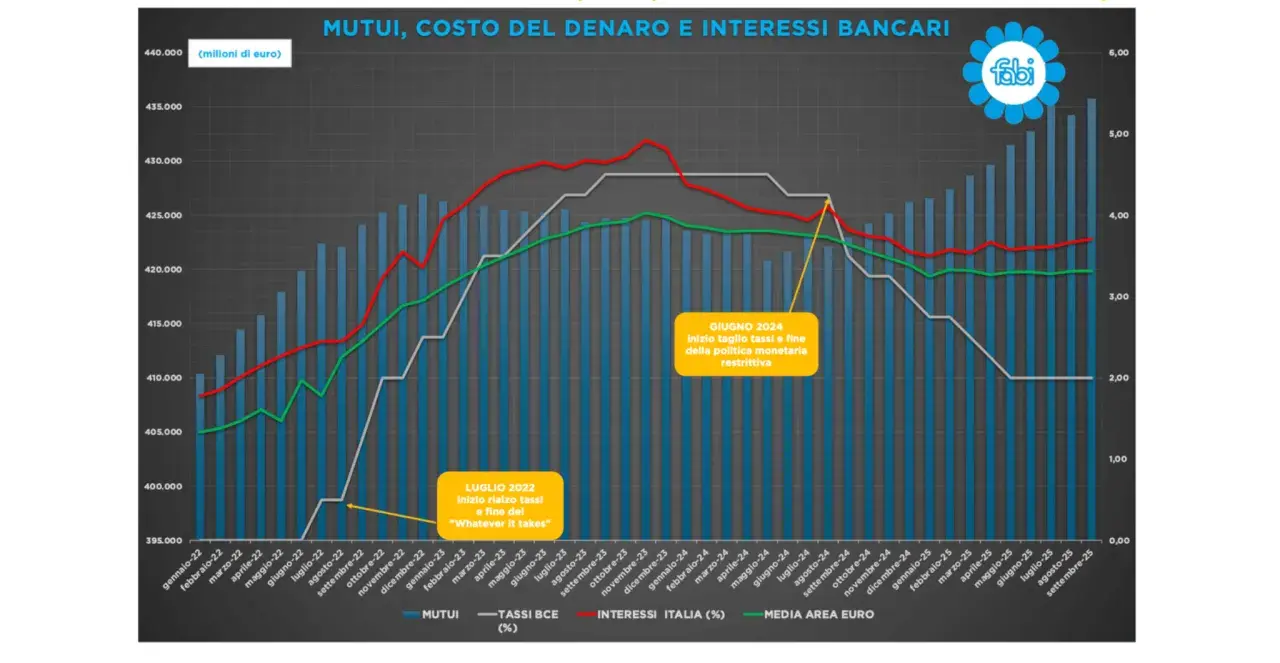
- Un mutuo variabile risente più rapidamente del movimento dei tassi, ma la rata dipende anche da Euribor, spread e capitale residuo.
- I depositi bancari non seguono automaticamente il tasso BCE: contano durata, rischio, concorrenza e condizioni applicate dalla banca.
- Per gli investimenti, la variabile decisiva non è solo il livello attuale, ma ciò che il mercato si aspetta per i prossimi mesi.
Tassi BCE e livelli ufficiali in vigore da settembre
Il 10 settembre 2026 il Consiglio direttivo ha deciso di aumentare di 25 punti base tutte e tre le principali condizioni di finanziamento dell’Eurosistema. La decisione entrerà in vigore il 16 settembre, quindi la lettura corretta oggi è distinguere tra la decisione già annunciata e i livelli operativi applicati dalla data indicata.
| Strumento | Livello dal 16 settembre 2026 | Che cosa indica |
|---|---|---|
| Facilità di deposito | 2,50% | Il tasso riconosciuto sui depositi overnight delle banche presso la banca centrale. |
| Operazioni principali di rifinanziamento | 2,65% | Il costo di riferimento dei finanziamenti ordinari concessi alle banche. |
| Facilità di prestito marginale | 2,90% | Il costo per ottenere liquidità overnight dalla banca centrale. |
Per chi non lavora nel settore bancario, la distinzione può sembrare tecnica. Io la considero utile perché evita un errore frequente: il tasso BCE non è il tasso applicato direttamente al cliente per un mutuo, un prestito o un conto deposito. È il punto di partenza della trasmissione monetaria, non il prezzo finale del prodotto finanziario.
Il rialzo arriva dopo i livelli di giugno, quando i tre tassi erano rispettivamente al 2,25%, 2,40% e 2,65%. La BCE ha motivato la scelta con pressioni sui prezzi ancora elevate e con l’obiettivo di riportare l’inflazione verso il 2% nel medio periodo.
Perché la BCE ha rialzato i tassi
La banca centrale guarda soprattutto all’evoluzione dell’inflazione, non a un singolo dato mensile. A settembre ha segnalato che lo shock energetico collegato al conflitto in Medio Oriente può mantenere i prezzi sopra l’obiettivo più a lungo del previsto, con effetti indiretti su trasporti, produzione e consumi.
Le nuove proiezioni indicano un’inflazione media del 3,0% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028. La crescita dell’area euro è invece stimata allo 0,9% nel 2026, all’1,4% nel 2027 e all’1,5% nel 2028. Il messaggio è delicato: l’economia mostra una certa resilienza, ma i prezzi restano abbastanza vivaci da giustificare una politica più restrittiva.
Il meccanismo è abbastanza diretto. Tassi più alti rendono più costoso finanziarsi, riducono parte della domanda e possono frenare la velocità con cui salgono i prezzi. Il compromesso è evidente: combattere l’inflazione può rallentare consumi, investimenti e mercato immobiliare.
La BCE ha anche chiarito di non voler preannunciare un percorso preciso. Le prossime decisioni dipenderanno da inflazione sottostante, salari, energia, credito e condizioni finanziarie. Per questo considero poco affidabili le previsioni categoriche del tipo “il prossimo rialzo è certo” o “i tagli arriveranno sicuramente entro una certa data”.
Che cosa cambia per mutui, prestiti e famiglie
Mutui a tasso variabile
Il primo canale da osservare è l’Euribor, il parametro utilizzato da molti mutui variabili. Non coincide perfettamente con il tasso BCE, perché incorpora anche le aspettative sulle prossime decisioni, il rischio interbancario e le condizioni di liquidità.
Un rialzo ufficiale può quindi trasferirsi sulla rata in modo rapido, ma non necessariamente nello stesso giorno e con la stessa intensità. La rata dipende da Euribor più spread contrattuale, dalla frequenza di revisione e dal capitale ancora da rimborsare.
Per avere un ordine di grandezza, su un capitale residuo di 150.000 euro un aumento dello 0,25% equivale a circa 375 euro lordi di interessi annui se il capitale restasse invariato. Nella pratica l’impatto mensile effettivo è diverso perché il debito si ammortizza, la rata comprende capitale e interessi e il contratto può usare un parametro a uno, tre o sei mesi.
Mutui a tasso fisso e nuovi finanziamenti
Chi ha già un mutuo fisso non vede cambiare la rata per effetto della decisione. Per chi deve invece stipulare un nuovo contratto, il costo dipende soprattutto dai tassi di mercato a medio e lungo termine, dalle aspettative future e dal rischio percepito dalla banca.
Per questo un mutuo fisso non scende automaticamente quando la BCE taglia e non sale sempre in modo proporzionale quando la BCE aumenta. Prima di scegliere, io confronterei TAEG, costi accessori, durata e flessibilità, non soltanto il tasso nominale pubblicizzato.
Leggi anche: Tassi di interesse - Come cambia il tuo portafoglio?
Prestiti personali e credito alle imprese
Il credito al consumo tende a risentire del costo della raccolta bancaria, ma il cliente paga anche rischio, commissioni e margine dell’intermediario. Per le imprese, soprattutto quelle con debito a breve o finanziamenti indicizzati, l’effetto può essere più significativo.
Una variazione di 25 punti base non rende automaticamente insostenibile un finanziamento, ma può diventare pesante quando si somma a debito elevato, margini ridotti e scadenze ravvicinate. In questi casi la priorità non è indovinare la prossima mossa della BCE, ma allungare le scadenze o ridurre la dipendenza dal tasso variabile.
Risparmio e investimenti dopo il rialzo
Per i risparmiatori, tassi ufficiali più elevati possono sostenere i rendimenti di conti deposito, titoli di Stato a breve e strumenti monetari. Non bisogna però confondere il tasso della banca centrale con quello offerto dalla propria banca: la remunerazione della liquidità può restare molto più bassa se l’intermediario non trasferisce integralmente il rialzo ai depositanti.
Un conto deposito vincolato può offrire un rendimento maggiore, ma in cambio di minore disponibilità del denaro. Prima di sottoscriverlo controllerei durata, possibilità di svincolo, tassazione, imposta di bollo e garanzia sui depositi. Un rendimento lordo del 3% non equivale a un rendimento netto del 3%.
| Asset o strumento | Possibile effetto di tassi più alti | Rischio da considerare |
|---|---|---|
| Conti deposito | Rendimenti potenzialmente più interessanti | Vincolo, condizioni promozionali e rendimento netto |
| Titoli di Stato a breve | Nuove emissioni con cedole o rendimenti più elevati | Prezzo e rendimento cambiano se si vende prima della scadenza |
| Obbligazioni a lunga durata | Possibile calo del prezzo sul mercato secondario | Rischio di tasso e rischio emittente |
| Azioni | Maggiore pressione sulle valutazioni, soprattutto nei titoli più costosi | Utili, crescita economica e settore contano quanto i tassi |
Nel reddito fisso la relazione più importante è questa: quando i rendimenti salgono, i prezzi delle obbligazioni già emesse tendono a scendere. L’effetto è più forte sui titoli con scadenza lunga e duration elevata, cioè più sensibili alle variazioni dei tassi.
Sull’azionario, invece, non farei una lettura automatica. Banche e società finanziarie possono beneficiare di margini più ampi, mentre imprese molto indebitate o valutate sulla crescita futura possono soffrire. La decisione della BCE è solo una parte del quadro, insieme a utili, energia, domanda e valutazioni.
Come leggere il rapporto tra tassi ufficiali, Euribor e mercati
Uno dei malintesi più comuni è pensare che ogni movimento dell’Euribor debba arrivare dopo la riunione della BCE. In realtà il mercato spesso anticipa la decisione. Se gli operatori si aspettano un rialzo, l’Euribor può muoversi prima dell’annuncio; se il rialzo è già scontato, la reazione successiva può essere modesta.
Lo stesso vale per i mercati obbligazionari e valutari. Dopo una decisione, gli investitori valutano soprattutto il tono della comunicazione, le nuove proiezioni e ciò che potrebbe accadere in seguito. Una frase che segnala maggiore cautela può avere un impatto più grande del singolo aumento di 0,25 punti percentuali.
Per seguire la situazione senza farsi trascinare dal rumore quotidiano, io guarderei quattro indicatori:
- Inflazione complessiva e sottostante, per capire se la pressione sui prezzi si sta allargando.
- Euribor e rendimenti dei titoli di Stato, che mostrano le aspettative del mercato.
- Crescita del credito, per verificare se famiglie e imprese stanno ancora finanziandosi.
- Prezzi dell’energia e salari, due variabili capaci di modificare rapidamente lo scenario.
Questa lettura aiuta a evitare un errore costoso: modificare il portafoglio dopo ogni comunicato. Per un investimento con orizzonte di dieci o vent’anni, la diversificazione e la durata contano più della previsione perfetta sulla prossima riunione.
Quali decisioni hanno senso per il proprio bilancio
Chi ha un mutuo variabile dovrebbe partire dal proprio budget. Calcolerei quanto aumenta la rata in uno scenario di 50 o 100 punti base aggiuntivi e verificherei se rimane un margine di sicurezza. Se la rata assorbe già una quota elevata del reddito, valutare una rinegoziazione o una surroga può essere più prudente che aspettare una svolta della politica monetaria.
Chi dispone di liquidità non destinata a spese immediate può distribuire le scadenze invece di bloccare tutto in un’unica soluzione. Una scala di depositi o titoli a breve permette di mantenere una parte del capitale disponibile e di reinvestire gradualmente se i rendimenti cambiano.
Per gli investimenti di lungo periodo, eviterei di aumentare la quota obbligazionaria solo perché i rendimenti appaiono più interessanti. Occorre valutare durata, qualità dell’emittente, costi del fondo e necessità di liquidità. Un titolo apparentemente sicuro può produrre una perdita se viene venduto in una fase di rialzo dei rendimenti.
La scelta più solida, nella mia esperienza, nasce da una domanda semplice: quanto rischio posso sostenere senza cambiare piano al primo movimento del mercato? La risposta vale più di una previsione precisa sui prossimi tassi.
La regola pratica per non farsi sorprendere dalle prossime decisioni
Il rialzo annunciato dalla BCE porta i tassi ufficiali a livelli più alti dal 16 settembre 2026, ma gli effetti su famiglie e investitori arriveranno con tempi diversi. Mutui variabili ed Euribor reagiscono più rapidamente, depositi e prestiti dipendono dalle politiche delle banche, mentre obbligazioni e azioni guardano soprattutto alle aspettative future.
Per gestire bene questo scenario conviene aggiornare il proprio budget, controllare il contratto di finanziamento, separare la liquidità di emergenza dagli investimenti e rivedere il portafoglio solo quando cambia davvero l’orizzonte personale. La BCE può orientare il costo del denaro, ma non può sostituire una pianificazione finanziaria coerente con i propri obiettivi.